意外险投保:避开三大误区
引言
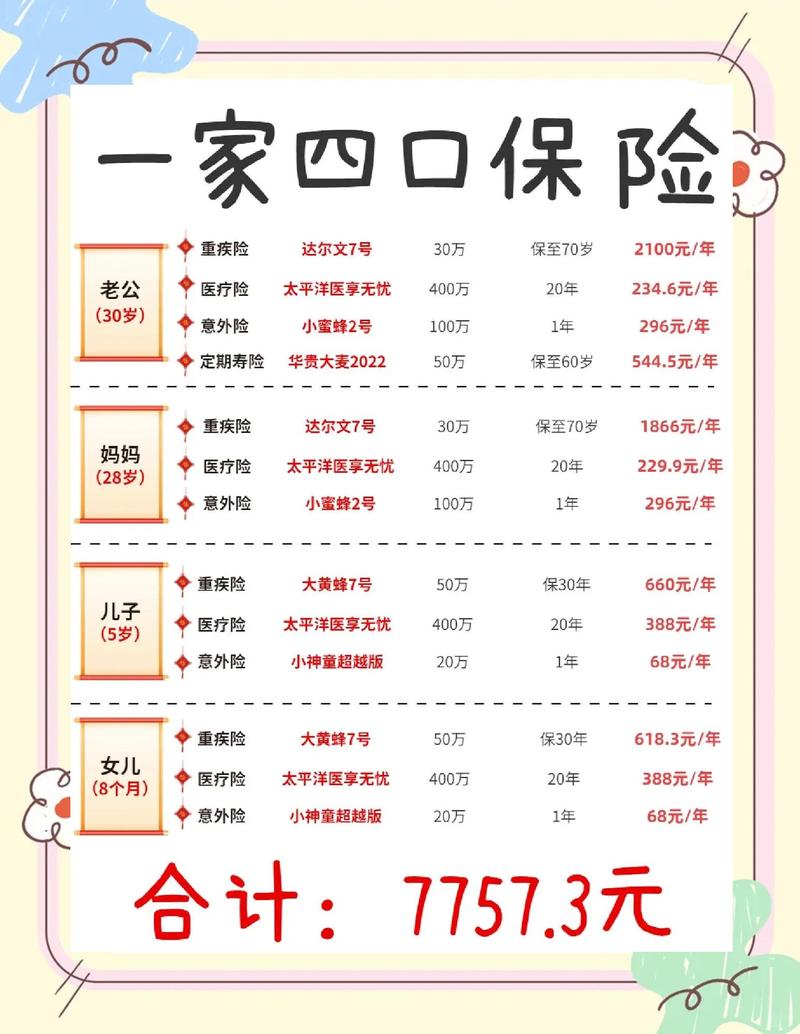
在日常生活中,意外无处不在。为了保障自己和家人,越来越多的人开始考虑购买意外险。然而,在实际的保险购买过程中,不少朋友却走入了误区。这篇文章将带您认识意外险投保中的常见误区,帮助您更好地选择适合自己的保障。
误区一:认为意外险只保护身体上的意外
虽然名字叫“意外险”,但仅此一项,并不能完全覆盖所有情况。意外险不仅仅涵盖身体受到的伤害,还包括了因突发事件导致的心理和经济损失,例如旅游时航班取消造成的损失、或者突然停工导致的工作收入中断等。
举例分析:在购买保险前我们常听人说,“我有这个保险,出事一定没问题”,但实际上,这种想法是片面的。如果您的工作稳定性不高或经常出差旅行,意外险更应该覆盖生活中的其他方方面面。因此,在投保时要详细了解保障范围,并非只针对身体上的伤亡。
对比分析:想象一下,假如您在旅行途中因为航班延误错过了重要会议,导致公司损失一笔大额合同款项,这种情况下除了身体健康上的赔偿,精神压力和经济损失同样需要考虑。这时候就需要综合型的意外险产品来全面地保障自己。
误区二:忽略保险期限的重要性
一些人认为投保了就是长久之计,往往忽略了保险是有时间限制这一基本特性。
深度解析:保险合同有固定的有效期,比如一年期、三年期等。如果您的风险情况发生变化或者工作地点移动,这时需要及时根据自身状况调整保单期限或重新投保,而非一劳永逸地依赖已有的保险。
误区三:过分迷信大品牌
许多人在选择意外险时,过于重视品牌的知名度和市场占有率,忽视了产品的实质内容差异。
真实案例:某些知名品牌推出的意外险产品虽然广为人知,但保障细节或许并不如我们想象中那么贴心。有的产品可能只是一味地强调品牌效应,而忽略了对客户真正需求的关注。因此,在选择保险时还需要仔细对比不同公司的实际条款内容和服务。
结语
综上所述,要想规避上述误区,投保意外险并非一次性选择那么简单。只有正确认识和理解保险的本质功能,并根据个人情况做出合理判断与决策,才能为自己或家人提供最坚实的保障。